Spis treści
Obsługa w systemie
Dokument Tax Free
Spinanie TF do RSK
Obsługa prowizji
Deklaracja VAT-7
Obsługa w systemie
W programie CDNXL została dodana nowa funkcjonalność służąca do obsługi zwrotu podatku VAT nabywcom indywidualnym spoza UE, którzy wywożą zakupiony towar poza granice Unii.
Podstawa prawna …
Art. 126. 1. Osoby fizyczne niemające stałego miejsca zamieszkania na terytorium Wspólnoty, zwane dalej “podróżnymi”, mają prawo do otrzymania zwrotu podatku zapłaconego przy nabyciu towarów na terytorium kraju, które w stanie nienaruszonym zostały wywiezione przez nie poza terytorium Wspólnoty.
…
Art. 128. 1. Zwrot podatku może być dokonany, jeżeli podróżny wywiózł zakupiony towar poza terytorium Wspólnoty nie później niż w ostatnim dniu trzeciego miesiąca następującego po miesiącu, w którym dokonał zakupu.
- Podstawą do dokonania zwrotu podatku jest przedstawienie przez podróżnego imiennego dokumentu wystawionego przez sprzedawcę, zawierającego w szczególności kwotę podatku zapłaconego przy dostawie towarów. Wywóz towaru powinien być potwierdzony na tym dokumencie przez urząd celny stemplem zaopatrzonym w numerator. Do dokumentu powinien być dołączony wystawiony przez sprzedawcę paragon z kasy rejestrującej, o której mowa w art. 111 ust. 1.
- Urząd celny potwierdza wywóz towaru na dokumencie, o którym mowa w ust. 2, po okazaniu przez podróżnego wywożonego towaru i sprawdzeniu zgodności danych dotyczących podróżnego zawartych w tym dokumencie z danymi zawartymi w przedstawionym paszporcie lub innym dokumencie stwierdzającym tożsamość.
- Przepis ust. 3 stosuje się odpowiednio do potwierdzania wywozu z terytorium Wspólnoty towarów nabytych przez podróżnego na terytorium państwa członkowskiego innym niż terytorium kraju.
- W przypadku, gdy podróżny opuszcza terytorium Wspólnoty z terytorium państwa członkowskiego innego niż terytorium kraju, zwrot podatku przysługuje, jeżeli dokument, o którym mowa w ust. 2, został potwierdzony przez urząd celny, przez który towary zostały wywiezione z terytorium Wspólnoty.
- Sprzedawcy oraz podmioty, o których mowa w art. 127 ust. 5, dokonujący zwrotu podatku podróżnemu mają prawo do pobrania od podróżnego prowizji od zwracanej kwoty podatku.
- Rozliczenia między podmiotem, który dokonał zwrotu, a sprzedawcą towaru regulują zawarte przez nich umowy.
Procedura sprzedaży Tax Free
Sprzedawca wystawia nabywcy paragon fiskalny z podatkiem VAT naliczonym według stawek krajowych. Do paragonu dołącza wypełniony formularz Tax Free z wyszczególnionymi towarami, ich cenami oraz kwotą zapłaconego podatku. Formularz jest imienny.
Nabywca wywożąc towar przedstawia UC granicznemu dokument Tax Free z paragonem i zakupione okazuje towary. Urząd Celny potwierdza fakt wywiezienia towarów stemplem na formularzu Tax Free.
Następnie występuje jeden z dwóch możliwych scenariuszy
Zwrotu VAT-u dokonuje sprzedawca:
- Nabywca przedstawia ostemplowany formularz sprzedawcy.
- Sprzedawca wypłaca mu kwotę VAT naliczoną uprzednio na paragonie.
- Nabywca potwierdza otrzymanie kwoty na formularzu Tax Free.
- Sprzedawca stosuje zerowe stawki VAT-u do tej transakcji.
- Jeśli nie złożył jeszcze deklaracji VAT-7 za miesiąc, w którym nastąpiła sprzedaż, koryguje kwotę należnego VAT-u, a sprzedaż kwalifikuje jako Tax Free (pole 23 deklaracji VAT-7).
- Jeśli złożył już deklarację, postępuje jw., przy czym korekta VAT-u należnego dotyczy miesiąca, w którym nastąpiła sprzedaż, spowoduje to więc konieczność złożenia korygującej deklaracji VAT-7 za ten miesiąc.
Zwrotu VAT-u dokonuje firma pośrednicząca, z którą sprzedawca podpisał stosowną umowę:
- Nabywca przedstawia ostemplowany formularz firmie pośredniczącej w zwrocie VAT.
- Firma wypłaca mu kwotę podatku pomniejszoną o prowizję.
- Nabywca potwierdza otrzymanie kwoty na formularzu Tax Free.
- Firma przesyła ostemplowany formularz z potwierdzeniem wypłaty kwoty podatku do sprzedawcy.
- Sprzedawca wypłaca firmie kwotę naliczonego VAT-u.
- Sprzedawca koryguje kwotę VAT-u należnego jak w poprzednim przypadku
Dokument Tax Free
Obsługa powyższych scenariuszy w systemie została zrealizowana poprzez dodanie nowego dokumentu handlowego: Tax Free.
Dokument jest kolejnym z grupy handlowych, o strukturze opartej o tabelę TraNag. Ma nagłówek, płatności, tabelę VAT. Dokument ten nie ma elementów.
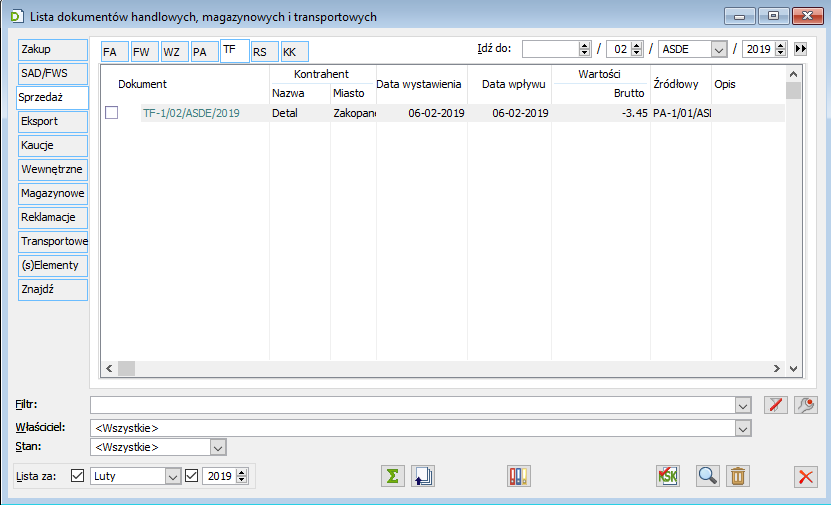
Lista dokumentów handlowych

Istotne parametry na dokumencie Tax Free
Obok daty wywozu umieszczony jest checkbox „Potwierdzenie wywozu”.
- Na niezatwierdzonym dokumencie jest on odznaczony i niedostępny.
- Zaznaczenie go na zatwierdzonym dokumencie uaktywnia kontrolki daty wywozu oraz daty wpływu. Jako data wpływu podstawiana jest wtedy data bieżąca, jako data wywozu – data wystawienia dokumentu.
- Przed zaznaczeniem parametru pola te są niedostępne i puste.
- Zaznaczenie parametru powoduje utworzenie płatności (zobowiązania) na kwotę dokumentu i odkrycie zakładki {Płatności}.
- Po zapisaniu dokumentu z zaznaczonym parametrem potwierdzenia wywozu staje się on niedostępny do edycji, niedostępne stają się również daty wpływu i wywozu.
- Parametr staje się również niedostępny do edycji, jeśli został zaznaczony i dokument ma rozliczoną płatność (częściowo albo całkowicie).
Spinanie TF do RSK
Przy spinaniu dokumentu TF do RSK, zastosowane zostały następujące zasady:
- Do jednego RSK mogą być dołączone wyłącznie dokumenty tego samego typu, czyli albo PAK, albo TF.
- Jeśli w RSK wybrano rodzaj transakcji Krajowa, to można do niego dołączyć tylko dokumenty PAK, w przeciwnym przypadku – tylko TF.
- TF może być dołączony do RSK, jeśli:
- Jest zatwierdzony i zaznaczono potwierdzenie wywozu,
- Nie jest dołączony do innego RSK.

Istotne parametry podczas spinania TF do RSK
Obsługa prowizji
Przy zapisywaniu zatwierdzonego dokumentu Tax Free z zaznaczoną opcją „Potwierdzenie wywozu” zostaje wygenerowany automatycznie paragon, jeśli kwota prowizji jest niezerowa.
Paragon na prowizję od zwrotu VAT-u. będzie mieć płatność (należność), która zostanie automatycznie skompensowana z płatnością wynikającą z dokumentu TF, pomniejszając tym samym zobowiązanie z tytułu zwrotu podatku.

Rozliczenie prowizji
W definicji dokumentu TF będzie można ustawić procentową stawkę prowizji pobieranej przy zwrocie podatku.

Ustawienia na definicji dokumentu TF

Obliczanie prowizji na dokumencie TF
Uwaga
Jeśli płatnik na dokumencie TF jest różny od kontrahenta głównego, dokument ten będzie wyświetlał zerową stawkę i zerową kwotę prowizji.
Deklaracja VAT-7
Dokument RSK jest uwzględniany w deklaracji VAT-7 w następujący sposób:
Rekordy tabeli VAT z typem transakcji krajowa zalicza się do kwoty sprzedaży krajowej opodatkowanej odpowiednią stawką (pola 25,27,29),
Rekordy o typie transakcji tax free zalicza się do „Dostawy na terytorium kraju… opodatkowanej stawką 0%, o której mowa w art. 129 ustawy” (pole 23).

Ujęcie RSK w deklaracji VAT7