Wszystkie dane dla poprawnego wyliczenia VAT-7 pobierane są z faktur, które zostały wprowadzone do Rejestrów VAT, dlatego istotne jest, aby przy wprowadzaniu dokumentów właściwie zaznaczyć informacje potrzebne do wyliczenia deklaracji.
W przypadku Rejestru Zakupu, bezpośredni wpływ na sposób rozliczania deklaracji VAT-7 (właściwego zaklasyfikowania kwot) mają następujące pola:
Odliczenia VAT:
- Tak – zakupy opodatkowane związane wyłącznie ze sprzedażą opodatkowaną,
- Nie – zakupy, od których nie ma prawa do odliczenia podatku VAT,
- Warunkowo – zakupy opodatkowane, związane ze sprzedażą opodatkowaną i zwolnioną.
Rodzaj zakupów:
- Towary – zakupy towarów handlowych. Zapisy te są uwzględniane przy rozliczaniu sprzedaży metodą struktury zakupów,
- Usługi – zakup usług,
- Inne – zakupy pozostałe. Zapisy te nie są uwzględniane przy rozliczaniu sprzedaży metodą struktury zakupów,
- Środki Trwałe – zakupy środków trwałych,
- Środki transportu – zakup środków transportu,
- Nieruchomości – zakup nieruchomości,
- Paliwo – zakup paliw.

Przykład zaklasyfikowania kwot w rejestrze zakupów
W przypadku Rejestru Sprzedaży, oprócz poprawnego wpisania stawek VAT, bezpośredni wpływ na sposób rozliczania deklaracji VAT-7 (właściwego zaklasyfikowania kwot) mają pola:
Dokument wewnętrzny
Status kontrahenta
- Krajowy – sprzedaż krajowa
- Dostawa wewnątrzunijna – sprzedaż w ramach Unii Europejskiej
- Dostawa wewnątrzunijna trójstronna – sprzedaż w ramach Unii Europejskiej z pośrednictwem
- Eksport – sprzedaż eksportowa do krajów spoza Unii Europejskiej, ze stawką 0%
- Eksport – zwrot VAT – sprzedaż eksportowa, w przypadku, której odbiorca ubiega się o zwrot podatku
- Krajowy – podatnikiem jest nabywca – sprzedaż towarów, dla której podatnikiem jest nabywca
- Dostawa poza terytorium kraju
- Poza terytorium kraju (stawka NP).
- Wewnątrzunijny – podatnikiem jest nabywca – status związany z odwrotnym obciążeniem dla kontrahentów wewnątrzunijnych
- Pozaunijny – podatnikiem jest nabywca – status związany z odwrotnym obciążeniem dla kontrahentów pozaunijnych.
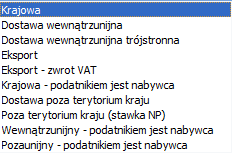
Klasyfikacja kontrahenta w rejestrze sprzedaży
Uwaga
Dokumenty ze statusem Wewnątrzunijny – podatnikiem jest nabywca oraz Pozaunijny – podatnikiem jest nabywca nie są wykazywane na formularzu Deklaracji VAT-7(14).
Rodzaj – określa rodzaj sprzedaży:
- Towary
- Usługi
- Nowe środki transportu.
Uwzględniać w proporcji – można określić, przez wybór opcji Uwzględniaj, że dany zapis ma być sumowany zarówno w liczniku jak i mianowniku przy wyliczaniu proporcji, według której dokonuje się odliczenia podatku VAT naliczonego. Jeśli dany zapis ma być uwzględniony tylko w mianowniku proporcji, to należy wybrać opcję Tylko w mianowniku. Jeżeli natomiast zapis nie ma być w ogóle ujęty w proporcji, to należy wybrać opcję Nie uwzględniaj. Dla Dowodów Wewnętrznych Sprzedaży z automatu zostanie ustawiony parametr na Nie uwzględniaj, gdyż Dowody Wewnętrzne nie powinny być ujmowane przy liczeniu proporcji.